
Правительство России предложило ввести налог на сверхдоходы для предприятий горно-металлургического комплекса, полученные в условиях роста мировых цен на сырьевые товары. Соответствующий законопроект № 618-9 «О налоге на сверхдоходы» внесён в Государственную думу 30 сентября. Общая ставка предлагается на уровне 30%, однако для золота предусмотрена отдельная ставка — 20%.
Новая налоговая конструкция ориентирована на дополнительную стоимость добытого сырья, возникающую вследствие роста мировых цен. Для расчёта налога предлагается сравнивать среднюю мировую цену в соответствующем году с базовым уровнем 2025 года. В отношении 2026 года налоговая база возникает, если средняя цена превышает показатель 2025 года не менее чем на 10%. Для последующих периодов предусмотрена индексация базовой цены. Таким образом, речь идёт не о классическом налоге на прибыль предприятия, а о специальном изъятии части дохода, связанного с изменением ценовой конъюнктуры.
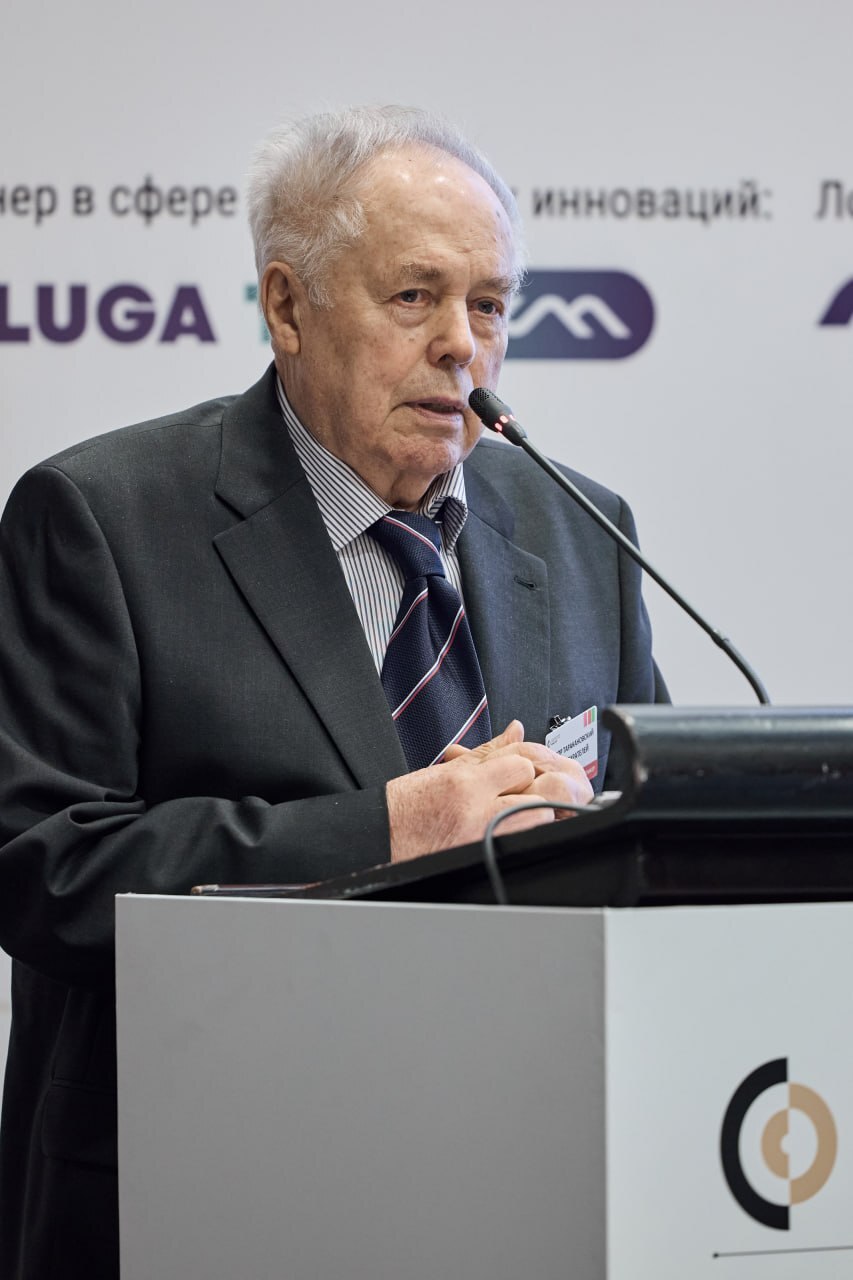
Эксперт «Горнопромышленной стратегии», председатель Совета Союза старателей России, член Высшего горного совета, действительный член Академии горных наук Виктор Иванович Таракановский обращает внимание, что рост мировой стоимости драгоценного металла сам по себе ещё не свидетельствует о сопоставимом увеличении экономической эффективности добывающего предприятия.
«Рост мировой цены золота нельзя автоматически считать таким же ростом реальной доходности золотодобывающих предприятий. Вместе с ценой металла растут затраты предприятий: дорожают топливо, оборудование, материалы, перевозки, энергетика, обслуживание техники. Особенно чувствительно это для компаний, работающих на Севере и Дальнем Востоке, где логистическая составляющая совершенно иная», — отмечает Виктор Таракановский.
По его мнению, при настройке дополнительного налогообложения принципиально важно учитывать различия внутри самой золотодобывающей отрасли. Себестоимость добычи, транспортная доступность, состояние инфраструктуры, масштаб производства и необходимость сезонной работы существенно различаются в зависимости от типа предприятия и региона.
«Для крупных рудных предприятий и небольшой артели, работающей на удалённой россыпи, одна и та же цена золота означает совершенно разную рентабельность», — подчёркивает эксперт.
Этот вопрос становится особенно существенным с учётом самой конструкции предлагаемого налога. Его расчёт привязан прежде всего к динамике мировой цены и объёму добычи, тогда как фактический финансовый результат конкретного предприятия может формироваться под воздействием значительно большего числа факторов. Представители бизнеса уже обращали внимание на риск того, что такой подход способен создавать дополнительную нагрузку в том числе для предприятий с относительно невысокой рентабельностью.
Отдельной задачей Виктор Таракановский называет сохранение инвестиционных возможностей золотодобывающих компаний. Высокие цены на золото позволяют предприятиям не только получать дополнительную выручку, но и финансировать следующий производственный цикл — геологоразведочные работы, подготовку запасов, закупку и обновление оборудования, строительство дорог, энергетической и производственной инфраструктуры.
«Если из отрасли изымать дополнительный доход в период высоких цен, необходимо учитывать, сколько средств предприятия должны направлять на геологоразведку, обновление техники, строительство инфраструктуры и подготовку новых запасов. Иначе сегодня бюджет получит дополнительные средства, а через несколько лет отрасль столкнётся с недостатком подготовленной сырьевой базы», — считает Виктор Таракановский.
Таким образом, ключевым вопросом при дальнейшей работе над законопроектом становится не только размер ставки, но и способность налоговой модели учитывать реальную экономику различных типов золотодобывающих предприятий. Для отрасли особенно важно сохранить баланс между дополнительными поступлениями в бюджет и инвестициями, от которых зависят воспроизводство минерально-сырьевой базы, освоение новых месторождений и устойчивость добычи золота в долгосрочной перспективе.